Поставщик из Китая застраховал груз по CIF: почему страховой сертификат может не заплатить и что записать в договор
Содержание
Слово «страховка» в цене CIF ещё не значит, что груз защищён и вы получите деньги, если он пропадёт или испортится. Если стороны не договорились иначе, по CIF продавец обязан дать только минимальное покрытие, а риск в пути обычно уже лежит на покупателе. Поэтому страховой сертификат нужно внимательно читать и подтверждать у страховщика, что риск действительно принят, а условия страхования прописывать в договоре так, чтобы их можно было проверить.
Почему страховка в цене CIF только кажется защитой
Цена CIF создаёт удобное впечатление: раз страховка включена, о грузе можно не беспокоиться.
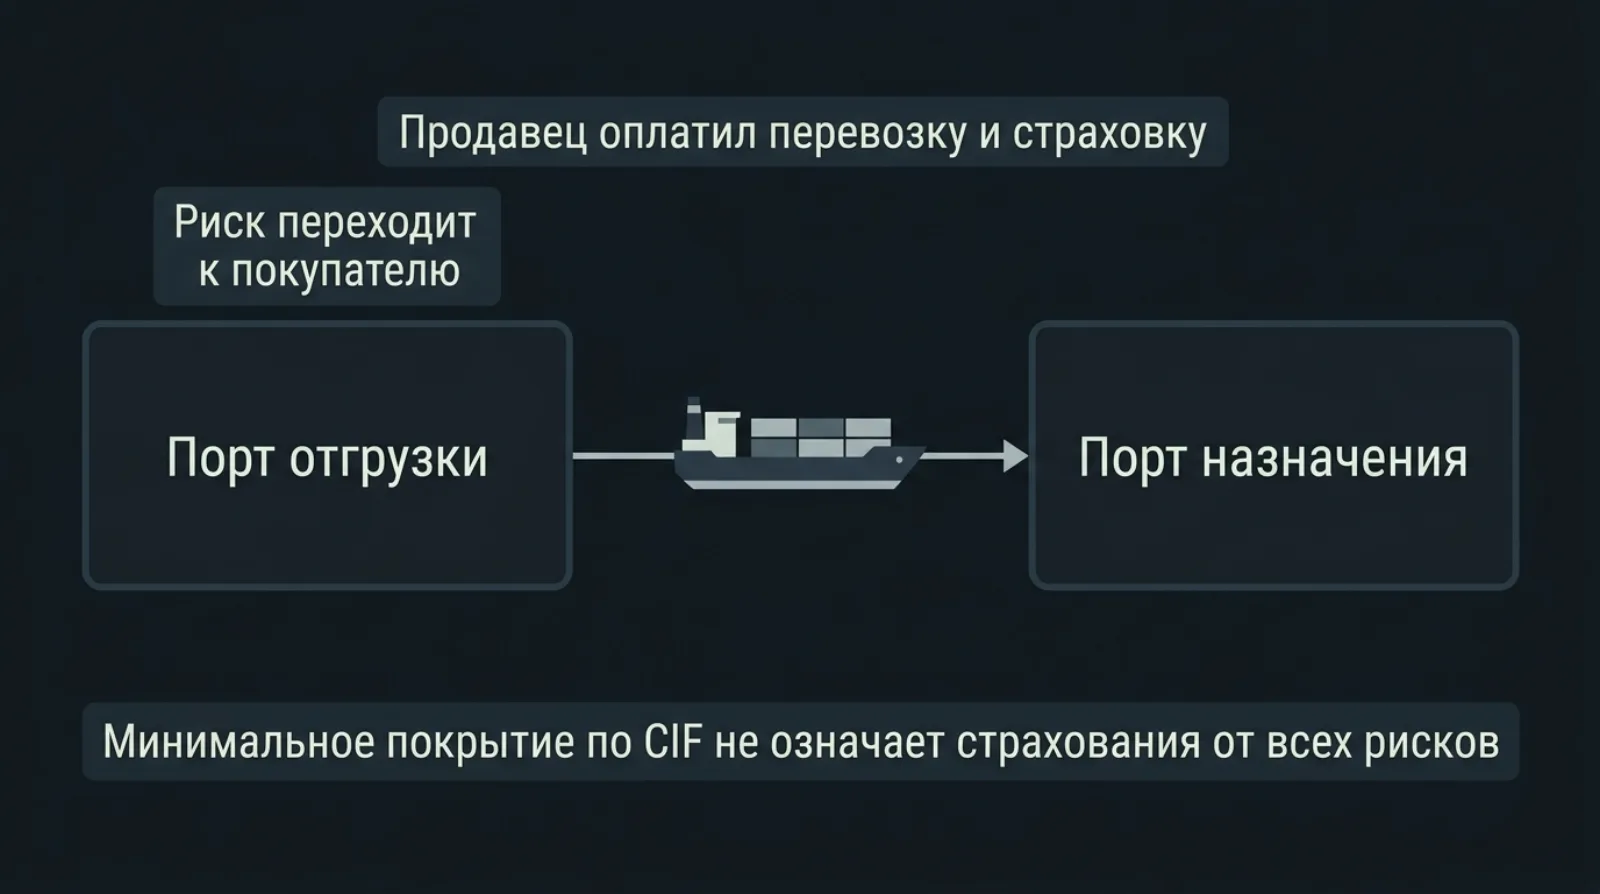
По CIF продавец организует и оплачивает перевозку и страхование до названного порта назначения. Но риск перевозки обычно переходит на покупателя в тот момент, когда товар погружен на судно в порту отгрузки. Всё, что случится с грузом дальше, происходит уже на ваш риск.
Именно по страховому документу покупатель выясняет, какой страховщик и на каких условиях отвечает за риск, который покупатель несёт сам.
Что на самом деле требует CIF
В договоре указывают правило целиком: условие, названный порт и редакцию. Например: «CIF (порт назначения), Инкотермс 2020». Без порта и редакции условие поставки неполное.
CIF рассчитан на морскую и внутреннюю водную перевозку. Естественнее всего он работает там, где продавец сдаёт товар на борт судна. Если товар передают перевозчику раньше, на внутреннем складе или контейнерном терминале, как обычно бывает с контейнерами и смешанными перевозками, ближе к реальной передаче может оказаться CIP.
По Инкотермс 2020 для CIF:
- продавец заключает договор перевозки до названного порта и оплачивает его;
- продавец страхует риск покупателя в пути;
- товар считается поставленным, когда он на борту в порту отгрузки, и риск переходит там же, а не по прибытии;
- если стороны не договорились иначе, продавец обязан дать только минимальное покрытие, сопоставимое с типовыми грузовыми оговорками (C);
- страховка должна давать покупателю или иному лицу со страховым интересом право требовать прямо от страховщика;
- страховая сумма должна составлять как минимум цену договора плюс 10%, то есть 110%, в валюте договора.
Минимум (C) для CIF сохранён намеренно. В редакции 2020 года для CIP минимальное покрытие повысили до (A), а для CIF оставили (C).
Минимальное покрытие не означает полной защиты
Оговорка (C) покрывает только названные в ней риски. Слова «морское», «грузовое» или «CIF» в сертификате не превращают его в страхование от всех рисков.
В точном тексте условий проверяют, покрыты ли такие убытки:
- кража, хищение части груза, необъяснимая недостача;
- дождевая вода, конденсат, «потение» контейнера;
- ржавчина и коррозия;
- бой при обычной перевалке;
- царапины, вмятины, деформация;
- плохая упаковка;
- плесень и колебания температуры;
- загрязнение без страхового события;
- задержка и косвенные убытки;
- повреждение внутри при целом контейнере.
Подлинный сертификат с оговоркой (C) может полностью выполнять обязанность продавца по CIF и при этом не давать ничего за убыток, который на самом деле случился.
Четыре разных случая, когда страховка не срабатывает
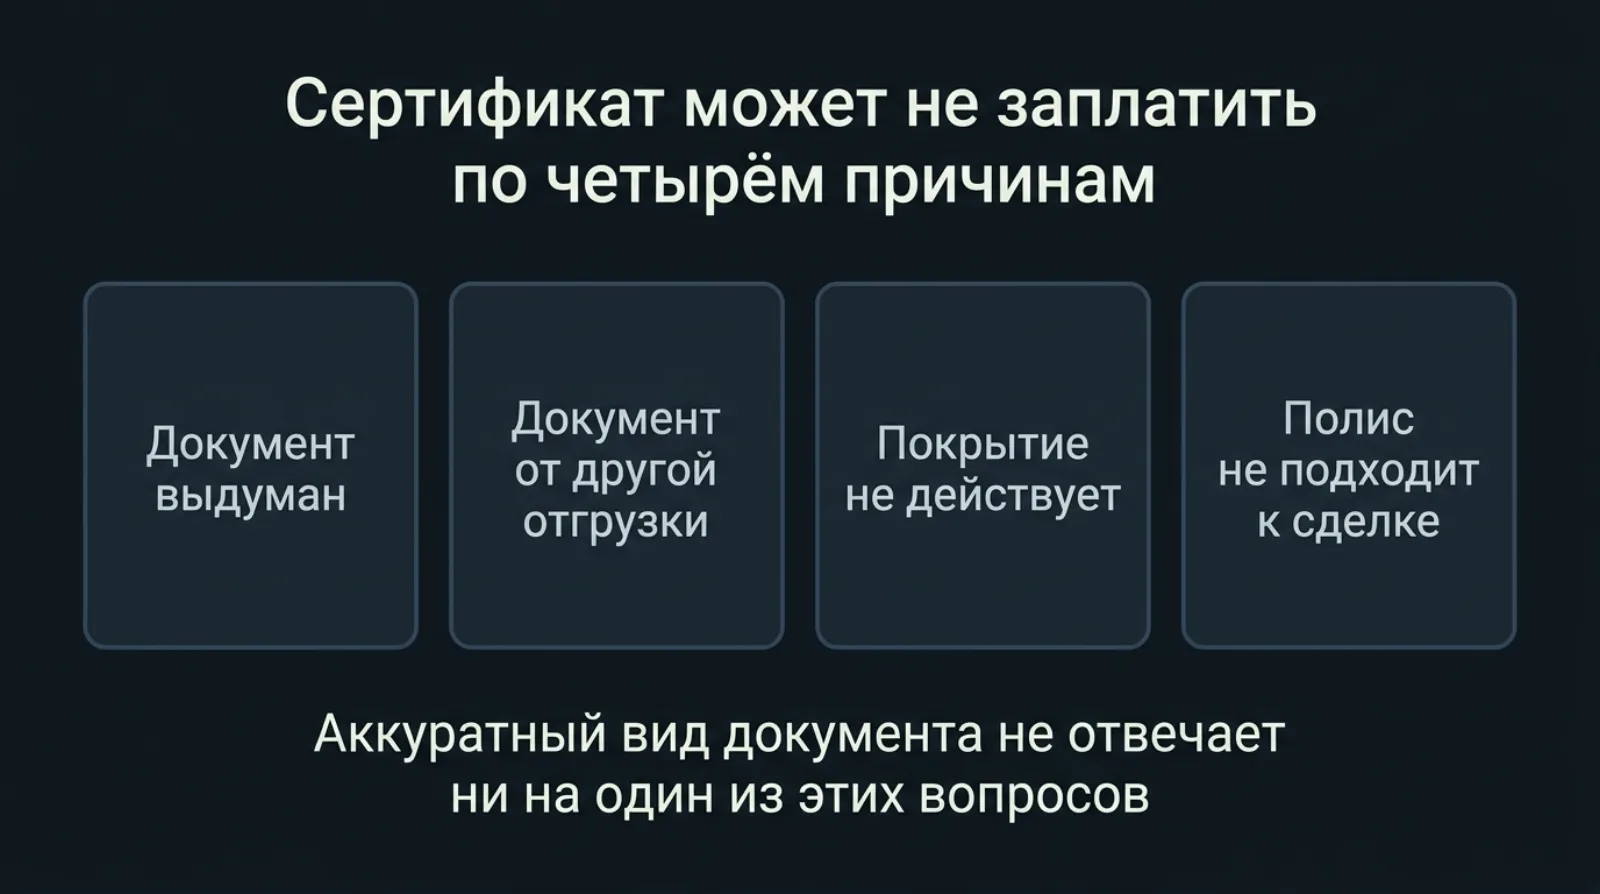
Подделка лишь одна из причин, по которым страховка не срабатывает. Всего их четыре, и последствия у них разные.
Документ может быть выдуман, то есть у названного страховщика нет такого полиса или сертификата.
Документ может быть изменён или взят от другой отгрузки. Запись у страховщика есть, но существенные сведения в присланной вам копии с ней не совпадают, или документ относится к другому грузу.
Документ может быть подлинным, но покрытие не действует. Его отменили, приостановили, оно не вступило в силу, не выполнено условие о заявлении отгрузки, премия не уплачена так, как требует полис.
Полис может быть подлинным, но не подходить к сделке. Страховая сумма, маршрут, выгодоприобретатель, описание груза, даты, исключения или покрытые риски не соответствуют вашей поставке.
По внешнему виду здесь мало что понятно. Подозрительный на вид PDF может оказаться действующей страховкой, а аккуратный сертификат с рабочим QR-кодом может быть подлинным и бесполезным.
Какие из документов поставщика действительно страховка
Юридическое значение документа не определяется его заголовком. В комплекте от поставщика могут оказаться бумаги, которые выглядят как страховка, но ею не являются.
- Заявление на страхование (投保单) не доказывает, что страховщик принял риск.
- Расчёт премии не доказывает покрытия.
- Письмо брокера «страховка оформлена» ещё не полис (保险单).
Сертификат по генеральному полису может быть вполне действительным. Но он должен быть выдан по настоящему письменному генеральному полису и привязан к заявленной отгрузке. По Морскому кодексу КНР, если отдельно выданный сертификат расходится с генеральным полисом, приоритет у сертификата.
По генеральному полису покрытие зависит от того, заявлена ли отгрузка по его правилам. Морской кодекс КНР предусматривает, что страховщик не отвечает по отгрузке, которую страхователь умышленно не заявил или заявил ложно, если генеральный полис не устанавливает иного. Неумышленный пропуск или ошибку можно исправить без потери права на возмещение.
Дополнение к полису (批单) может позже уменьшить страховую сумму, изменить груз или рейс либо вовсе отменить покрытие. Поэтому у поставщика спрашивают, были ли дополнения, отмена или возврат премии.
Если банк принял документы, это ещё не значит, что страховщик заплатит. Банк смотрит, соответствуют ли документы условиям расчёта. Подлинность сделки он не проверяет и о покрытии не судит.
Что проверить в самом полисе
Кто вправе требовать
Продавец может быть страхователем и при этом не быть единственным, кто вправе требовать выплату. Покупателю главное выяснить, можете ли вы (или другое лицо, несущее риск груза) требовать прямо от страховщика или получить действительную передачу прав по страховке.
Если в сертификате застрахованным назван только поставщик, нет механизма передачи прав и нет подтверждения прав покупателя, это существенный недостаток. Сам факт, что поставщик купил полис, этот вопрос не решает.
Что застраховано
Общие описания вроде «генеральный груз», «оборудование», «запчасти», «партия товара» требуют внимания, если в инвойсе товар назван точнее или он относится к товарам повышенного риска.
Сведения о рейсе в полисе сравнивают с окончательным коносаментом от перевозчика, а не с бронированием или указаниями поставщика.
Китайские названия условий страхования не стоит считать точным переводом международных оговорок с похожим разговорным названием. Решает точный текст условий, на который ссылается полис, и его редакция.
С какого момента
Между переходом риска на покупателя и началом покрытия не должно быть разрыва.
Полис, выданный после отгрузки, не обязательно недействителен, если он прямо предусматривает покрытие с более ранней даты и страховщик это подтверждает. Другое дело сертификат, который поставщик сам датировал задним числом, или заявление отгрузки по генеральному полису после убытка, и это серьёзный тревожный признак.
На какую сумму
Страховая сумма должна быть не меньше 110% цены договора и в валюте договора. Сумма в другой валюте этому требованию не отвечает, даже если цифра совпадает.
При этом страховая сумма не равна сумме возмещения. Выплату уменьшают франшизы, лимиты, недострахование, остатки груза, исключения и необходимость доказать фактический убыток.
Что написано в условиях
Читать нужно не только лицевую сторону сертификата. Важен точный текст и редакция условий, на которые ссылается полис: какая оговорка применяется (A, B, C или китайский аналог), выполнены ли требования к грузу и упаковке, как застрахован груз на палубе, покрыты ли кража, вода, ржавчина и бой, добавлены ли отдельно военные риски и риски забастовок, разрешена ли перевалка, покрыты ли хранение и сухопутные участки, есть ли географические исключения и исключения по виду товара, нужно ли вызывать на осмотр названного агента и в какой срок заявлять убыток.
В полисах «все риски» тоже есть исключения, условия и требования к доказательствам.
Типовые подмены
- настоящий сертификат от другой отгрузки, у которого номер полиса прежний, а номер инвойса, получатель или описание груза заменены;
- документ, сделанный до того, как полис вступил в силу, когда заявление, расчёт, черновик или предварительный просмотр выдают за готовую страховку;
- проверочная ссылка или QR-код, которые ведут на страницу под контролем поставщика, поэтому страховщика находят самостоятельно, через его официальный сайт, а не по ссылке из сертификата;
- посредник без права заниматься страховым посредничеством, ведь само существование китайской компании такого права не даёт, а слова «страховой агент» или «страховой брокер» в названии или сфере деятельности по бизнес-лицензии не означают лицензии страхового посредника;
- подлинный полис, который потом отменили или изменили дополнением, а поставщик показывает исходный документ, хотя действует уже другая редакция;
- проблема генерального полиса, когда сертификат выдан, но отгрузку по полису не заявили.
Качество печати, шрифты, опечатки, скан вместо электронной подписи, отсутствие QR-кода могут быть поводом разобраться. Но подтверждения у страховщика внешний вид не заменяет.
Как защититься до отгрузки
Условия договора купли-продажи
Защита начинается до отгрузки, с текста договора. В нём стоит закрепить:
- полное условие поставки, порт и редакцию Инкотермс;
- требуемые условия страхования и их редакцию;
- дополнительные риски, которые должны быть покрыты;
- минимальную страховую сумму и валюту;
- статус покупателя как застрахованного, выгодоприобретателя или получателя выплаты;
- право покупателя требовать прямо от страховщика;
- требования к страховщику;
- запрет отменять или уменьшать покрытие без предварительного уведомления;
- обязанность раскрыть все дополнения к полису;
- срок передачи сертификата до погрузки;
- право покупателя самому связаться со страховщиком;
- обязанность поставщика дать подтверждение уплаты премии и сведения о генеральном полисе;
- географию покрытия;
- порядок осмотра и заявления убытков;
- последствия, если надлежащая страховка не предоставлена.
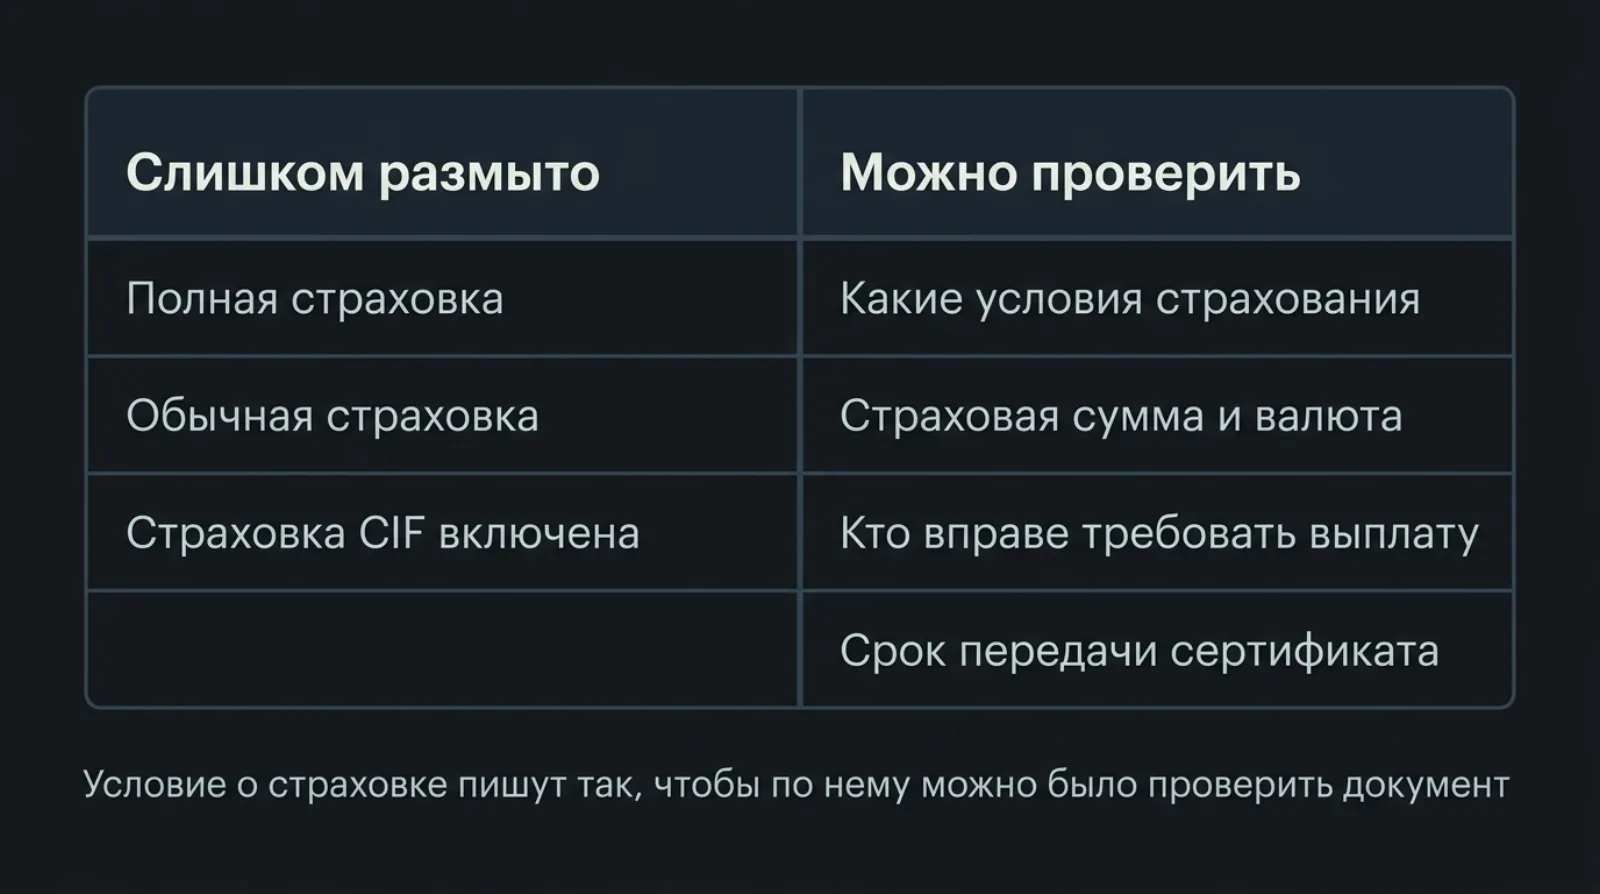
Формулировки «полная страховка», «обычная страховка», «все обычные риски» или «страховка CIF включена» слишком размыты: по ним невозможно проверить, тот ли документ вам прислали.
Что запросить у поставщика
- электронный полис или сертификат в том виде, в каком его выдал страховщик, а не снимок экрана;
- все страницы, включая приложения, исключения и условия на обороте;
- все дополнения к полису;
- номер генерального полиса, если документ выдан по нему;
- подтверждение уплаты премии;
- указания страховщика по заявлению убытков;
- письменное подтверждение права покупателя требовать возмещения, если из документа это не ясно.
Одного подтверждения уплаты премии мало, потому что платёж может относиться к другому полису или быть возвращён.
Связка с условиями оплаты
Страховку можно связать с условиями оплаты:
- придержать этап оплаты до подтверждения от страховщика;
- требовать сертификат до выдачи груза или сдачи оригиналов коносамента;
- не принимать снимки экрана от поставщика как единственное доказательство;
- требовать копию, присланную самим страховщиком или уполномоченным брокером;
- если сумма риска это оправдывает, страховать груз самому.
Наличие сертификата само по себе не подтверждает действующее покрытие конкретной отгрузки и право покупателя на выплату. Значение имеют условия полиса и подтверждение страховщика.
Своя страховка покупателя
Импортёры с регулярными поставками рассматривают годовой генеральный полис через своего страховщика или брокера. Он даёт:
- единые условия страхования;
- известные заранее франшизы;
- прямой доступ к выплате;
- покрытие, подобранное под реальный товар;
- контроль над заявлением отгрузок и уплатой премии;
- единый порядок урегулирования убытков;
- меньшую зависимость от минимального покрытия, которое выбрал поставщик.
Если продавец тоже страхует груз по CIF, страховки могут пересекаться. Тогда нужно понимать, как полисы распределяют выплату между собой.
Плохую упаковку, неверные сведения о грузе и исключённые виды товара своя страховка не исправляет.
Если сертификат не подтвердился или случился убыток
До отгрузки
- перестать считать обязанность поставщика по страхованию выполненной;
- сохранить сертификат и всю переписку;
- получить письменный ответ страховщика;
- потребовать надлежащий документ взамен и проверить его так же, как первый;
- выяснить, можно ли по договору приостановить отгрузку или платёж;
- рассмотреть собственное страхование до момента перехода риска.
После отгрузки, пока об убытке не известно
- выяснить, можно ли ещё оформить замену или дополнительное покрытие, не скрывая, что перевозка уже началась;
- не просить и не принимать датирование задним числом, которое страховщик прямо не разрешил;
- узнать, где груз и в каком он состоянии;
- сохранить доказательства того, что поставщик заявлял о страховании;
- учитывать, что риск в пути, возможно, уже ничем не застрахован.
После убытка
- сразу известить названного в сертификате страховщика, даже пока подлинность документа выясняется;
- известить перевозчика и других возможных ответственных;
- при необходимости назначить совместный осмотр;
- сохранить груз, упаковку, контейнер, пломбы, повреждённые части;
- снять датированные фото и видео;
- получить расписки о доставке с оговорками;
- не распоряжаться остатками груза без документального разрешения;
- собрать договор, инвойс, упаковочный лист, коносамент, сертификат, дополнения и переписку;
- записать, когда обнаружен ущерб;
- не делать заявлений о причине, стоимости и покрытии, пока не собраны доказательства.
Промедление может повредить требованиям и к страховщику, и к перевозчику. Подозрение в подделке не причина откладывать извещение: страховщик в итоге может подтвердить покрытие.
Чего не доказывает даже подтверждённая страховка
Даже если страховщик подтвердил полис, из этого не следует, что:
- товар существует;
- в отгрузке заказанный товар в заказанном количестве;
- продавец сам изготовитель;
- коносамент подлинный;
- груз хорошо упакован;
- покрыт любой ущерб;
- убыток признают и согласятся с суммой;
- перевозчик освобождён от ответственности.
Кроме страховки, сделку контролируют проверкой стороны договора, получателя денег, завода, документов на товар, транспортного документа и инспекцией груза.
Читайте также
Все статьи- Поставщик из Китая говорит, что товар отгружен: почему трекинг и документы этого не доказываютСчёт, коносамент, фото контейнера и движение в трекинге не подтверждают, что в контейнере ваш товар. Какие бывают мнимые отгрузки, к какому событию привязать оплату остатка и что записать в договор.
- Поставщик платит вашему инспектору: как устроить контроль качества в Китае, чтобы один человек не мог пропустить бракПочему подкупить можно и формально независимого инспектора, как разделить решения, чтобы партию нельзя было выпустить в одиночку, как разбирать подозрение и что китайский закон говорит о коммерческом подкупе.
- Аккредитив при закупке у производителя в Китае: почему банк платит за документы, а не за товар, и как составить условияРазбираем, за что банк платит по аккредитиву с китайским поставщиком, что такое расхождение в документах, чем оно грозит сделке и как составить условия аккредитива, чтобы он защищал покупателя и был исполним для поставщика.